Domain alkoholtest24.de kaufen?
Wir ziehen mit dem Projekt
alkoholtest24.de um.
Sind Sie am Kauf der Domain
alkoholtest24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alkoholtest24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
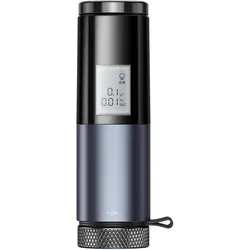
Baseus, Alkoholtester, AlkoholtesterDigitaler Alkoholtester Ladekabel 1 m (USB-C zu USB-A) HalterungProdukttyp: Alkoholtester Analysiert Proben über die Atemluft Hochpräzise Messungen (Auswertung erfolgt nach 10 Sekunden) Hochauflösendes Display Kompakt und leicht Wiederaufladbar über ein USB-C Kabel (im Lieferumfang enthalten)28,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Klein, Rudolf: AlkoholabhängigkeitAlkoholabhängigkeit , Für die Behandlung von Alkoholabhängigkeit setzen Krankenkassen und Rentenversicherer einen Rahmen, der das therapeutische Vorgehen und damit auch die Entwicklungsmöglichkeit von Klienten einschränkt. Rudolf Klein und Gunther Schmidt beschreiben erprobte Alternativen zu diesen Voraussetzungen, und zwar sowohl im Hinblick auf die mutmaßlichen Gründe für die Entwicklung einer Alkoholabhängigkeit wie auch im Hinblick auf therapeutische Ziele und Behandlungsmethoden. Den herkömmlichen und gängigen psychotherapeutischen Methoden stellen sie moderne systemische und hypnosystemische Ansätze gegenüber. Deren Vorzüge werden an neuralgischen Punkten besonders deutlich, z. B. im Umgang mit Ambivalenzen oder bei der Arbeit in und mit Zwangskontexten. Vor dem Hintergrund ihrer jahrzehntelangen Praxis beschreiben die Autoren die Herausforderungen der ambulanten wie auch der stationären Behandlung. In zum Teil durchlaufenden Praxisfällen illustrieren sie die theoretischen und praktischen Besonderheiten der hypnosystemischen Therapie. Aus der erfrischenden Herangehensweise der Autoren ergeben sich zahlreiche Ideen für die Praxis nicht nur von Suchttherapeuten, sondern auch für Therapien mit anderen Störungsbildern und Problemlagen. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201709, Produktform: Kartoniert, Titel der Reihe: Störungen systemisch behandeln#10#, Autoren: Klein, Rudolf~Schmidt, Gunther, Seitenzahl/Blattzahl: 221, Keyword: Alkoholentzug; Behandlungsmethode; Suchttherapie; Abstinenz; Alkoholkrankheit; ambulante Therapie; hypnosystemische Therapie; Alkohol Therapie; Alternative Therapie; Alkoholismus; Systemische Therapie; stationäre Therapie; Sucht; Suchtberatung; Alkoholsucht; Entzug; Alkoholprobleme, Fachschema: Alkoholismus - Alkoholiker - Anonyme Alkoholiker, Fachkategorie: Psychiatrie~Suchterkrankungen und Therapie~Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 208, Breite: 146, Höhe: 17, Gewicht: 336, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257067834,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alkosure, Alkoholtester, AlkoholtesterBrennstoffzellen-Alkoholtestgerät mit Predictive Sobriety Funktion, ermöglicht dem Benutzer, den Blutalkoholgehalt (B.A.C.) nach dem Konsum von Alkohol zu testen. Ausgestattet mit einzigartiger Marktfunktion: Predictive Sobriety Timer, der die geschätzte Zeit berechnet, die benötigt wird, um die BAC wieder auf Null (nüchtern) zu bringen.44,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ace, Alkoholtester, A AlkoholtesterDer Atemalkoholtester Ace A liefert aufgrund seines elektrochemischen Sensors polizeigenaue Ergebnisse mit einer Messtoleranz von ± 0,075‰. Im Gerät ist ein Flow-Sensor zur Bestimmung des Atemvolumens eingebaut, welcher die Alkoholkonzentration in Ihrer Atemluft misst und daraus die Blutalkoholkonzentration berechnet. Dank seiner handlichen Grösse und des kompakten Gewichts ist der Alkoholtester der ideale Begleiter zu Veranstaltungen, bei denen Alkohol konsumiert wird. Sie können das Gerät am Morgen danach auch zum Ermitteln Ihres Restalkohols verwenden. Die Bedienung erfolgt über einen einzigen Knopf, der sich vorne am Gerät befindet und durch seine Platzierung von Rechts- und Linkshändern gleich gut erreicht werden kann.65,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Alkoholmessgerät Digital mit Display - Schnelle & einfache Alkoholmessung in g/l & %BAC - Kompakter Alkoholtester mit akustischem Alarm und HandschlaufeFür die einfache Messung Ihres Alkoholpegels: Mit diesem kompakten Alkoholmessgerät können Sie einfach und schnell Ihren Alkoholwert messen. Einfach die Anleitung befolgen und nach wenigen Sekunden das Messergebnis auf dem Display ablesen. Leicht zu tragen für viele Gelegenheiten: Die kleine kompakte Grösse des Alkoholtesters garantiert dass Sie das Gerät überall hin mitnehmen können und es in jedes Gepäck passt. Alkoholmessgerät: Alkoholtester Mit LCD-Display Inklusive Handschlaufe Zwei Anzeigen für %BAC & g/L Bereich: 0 00-0 19 %BAC und 0 0-1 9 g/L Masse: 9 5 x 3 5 x 1 8 cm Batterien: 2 x AAA /LR03-Batterien (nicht im Lieferumfang enthalten) Leichte und kompakte Grösse Achtung: Die vom Gerät angezeigten Alkoholwerte dienen lediglich als Anhaltspunkt und sollten nicht als einzige Grundlage für wichtige Entscheidungen wie das Führen eines Fahrzeugs betrachtet werden. Es handelt sich nicht um ein professionelles Messgerät.14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Baseus, Alkoholtester, AlkoholtesterDigitaler Alkoholtester Ladekabel 1 m (USB-C zu USB-A) HalterungProdukttyp: Alkoholtester Analysiert Proben über die Atemluft Hochpräzise Messungen (Auswertung erfolgt nach 10 Sekunden) Hochauflösendes Display Kompakt und leicht Wiederaufladbar über ein USB-C Kabel (im Lieferumfang enthalten)28,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Klein, Rudolf: AlkoholabhängigkeitAlkoholabhängigkeit , Für die Behandlung von Alkoholabhängigkeit setzen Krankenkassen und Rentenversicherer einen Rahmen, der das therapeutische Vorgehen und damit auch die Entwicklungsmöglichkeit von Klienten einschränkt. Rudolf Klein und Gunther Schmidt beschreiben erprobte Alternativen zu diesen Voraussetzungen, und zwar sowohl im Hinblick auf die mutmaßlichen Gründe für die Entwicklung einer Alkoholabhängigkeit wie auch im Hinblick auf therapeutische Ziele und Behandlungsmethoden. Den herkömmlichen und gängigen psychotherapeutischen Methoden stellen sie moderne systemische und hypnosystemische Ansätze gegenüber. Deren Vorzüge werden an neuralgischen Punkten besonders deutlich, z. B. im Umgang mit Ambivalenzen oder bei der Arbeit in und mit Zwangskontexten. Vor dem Hintergrund ihrer jahrzehntelangen Praxis beschreiben die Autoren die Herausforderungen der ambulanten wie auch der stationären Behandlung. In zum Teil durchlaufenden Praxisfällen illustrieren sie die theoretischen und praktischen Besonderheiten der hypnosystemischen Therapie. Aus der erfrischenden Herangehensweise der Autoren ergeben sich zahlreiche Ideen für die Praxis nicht nur von Suchttherapeuten, sondern auch für Therapien mit anderen Störungsbildern und Problemlagen. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201709, Produktform: Kartoniert, Titel der Reihe: Störungen systemisch behandeln#10#, Autoren: Klein, Rudolf~Schmidt, Gunther, Seitenzahl/Blattzahl: 221, Keyword: Alkoholentzug; Behandlungsmethode; Suchttherapie; Abstinenz; Alkoholkrankheit; ambulante Therapie; hypnosystemische Therapie; Alkohol Therapie; Alternative Therapie; Alkoholismus; Systemische Therapie; stationäre Therapie; Sucht; Suchtberatung; Alkoholsucht; Entzug; Alkoholprobleme, Fachschema: Alkoholismus - Alkoholiker - Anonyme Alkoholiker, Fachkategorie: Psychiatrie~Suchterkrankungen und Therapie~Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 208, Breite: 146, Höhe: 17, Gewicht: 336, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257067834,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Alkosure, Alkoholtester, AlkoholtesterBrennstoffzellen-Alkoholtestgerät mit Predictive Sobriety Funktion, ermöglicht dem Benutzer, den Blutalkoholgehalt (B.A.C.) nach dem Konsum von Alkohol zu testen. Ausgestattet mit einzigartiger Marktfunktion: Predictive Sobriety Timer, der die geschätzte Zeit berechnet, die benötigt wird, um die BAC wieder auf Null (nüchtern) zu bringen.44,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ace, Alkoholtester, A AlkoholtesterDer Atemalkoholtester Ace A liefert aufgrund seines elektrochemischen Sensors polizeigenaue Ergebnisse mit einer Messtoleranz von ± 0,075‰. Im Gerät ist ein Flow-Sensor zur Bestimmung des Atemvolumens eingebaut, welcher die Alkoholkonzentration in Ihrer Atemluft misst und daraus die Blutalkoholkonzentration berechnet. Dank seiner handlichen Grösse und des kompakten Gewichts ist der Alkoholtester der ideale Begleiter zu Veranstaltungen, bei denen Alkohol konsumiert wird. Sie können das Gerät am Morgen danach auch zum Ermitteln Ihres Restalkohols verwenden. Die Bedienung erfolgt über einen einzigen Knopf, der sich vorne am Gerät befindet und durch seine Platzierung von Rechts- und Linkshändern gleich gut erreicht werden kann.65,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ace, Alkoholtester, Alkoholtester DA7100Der ACE DA7100 ist mit einem elektrochemischen Sensor ausgestattet, wie er auch in Polizeivortestgeräten integriert ist. Dieser Sensor bietet sehr genaue Testergebnisse mit einer max. Toleranz von ± 0,05 Promille. Der ACE DA7100 steht den bei Behörden genutzten Alkoholtestgeräten in keiner Weise nach. Er kann jederzeit und an jeden Ort problemlos mitgenommen werden, da er in jede Hemd- und Hosentasche passt. Die Oberfläche ist glatt, bietet jedoch trotzdem einen ausreichenden Griff und Halt. Das Design des ACE DA7100 ist schlicht gehalten, auf Überflüssiges wird verzichtet. Er ist einfach, schnörkellos und übersichtlich. Die Benützung des ACE DA7100 ist durch die Ein-Knopf-Bedienung kinderleicht. Der Alkoholtester kann von Rechts- und Linkshändern gleichermaßen gut bedient werden, denn der Startknopf befindet sich an der Vorderseite und ist von beiden Seiten mit dem Daumen gut erreichbar. Das große und hell beleuchtete Display ermöglicht das Testen selbst bei dunkelsten Verhältnissen.89,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ace, Alkoholtester, Alkoholtester AL7000Der ACE AL7000 dient zur Messung der Alkoholisierung von Personen über den Alkoholgehalt der Atemluft. Für den ACE AL7000 sind Wechselsensoren verfügbar. Sie können den Sensor selbst schnell und leicht tauschen. Dadurch ist der ACE AL7000 sofort wieder einsatzbereit. Sie können aber, wie bisher bei allen Geräten, einen Kalibrierservice in Anspruch nehmen. Der ACE AL7000 besitzt ausserdem eine Sonderfunktion: Der mitgelieferte Kfz-Adapter erlaubt die Benutzung des Gerätes ohne Batterien durch Anschluss an die Stromversorgung eines Kfz.69,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.